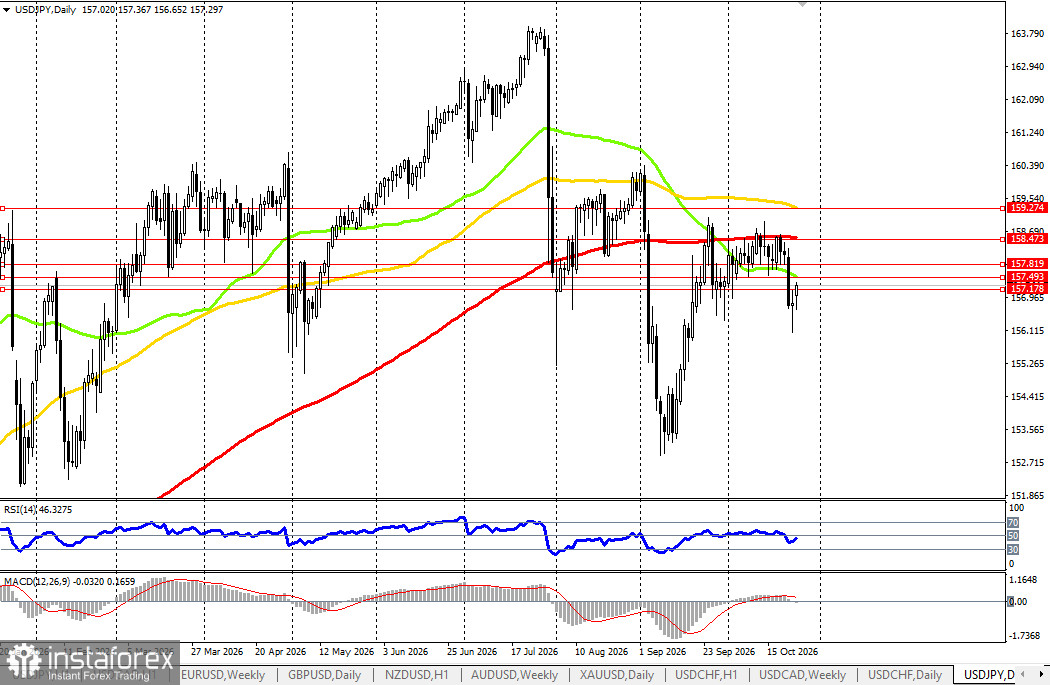
L’USD/JPY se négocie autour de 157,29, rebondissant par rapport au creux de la semaine dernière proche de 156,10. Il y a une semaine, la paire est montée jusqu’à 158,68 avant de chuter dans un contexte d’aversion au risque. Au cours des trois derniers mois, l’USD/JPY n’a jamais réussi à se maintenir durablement au-dessus de 160,00. La raison n’est pas uniquement liée aux forces du marché : le Ministry of Finance of Japan, le US Treasury et la Bank of Japan sont tous actifs, et la BoJ relève ses taux au rythme le plus rapide depuis des décennies.
Bank of Japan : pause restrictive avant décembre
La Bank of Japan a relevé ses taux en juin puis en septembre à 1,25 % — deux hausses en trois mois, soit le resserrement le plus rapide depuis 1990. Le taux directeur est désormais entré dans la fourchette « neutre » que la BoJ estime à 1,1–2,5 %. Aucun changement n’est attendu lors de la réunion des 29–30 octobre, mais le ton pourrait être restrictif (« hawkish »). Reuters rapporte que la BoJ pourrait, pour la première fois depuis 2013, reconnaître que l’objectif d’inflation de 2 % est atteint et mettre en avant les risques haussiers. Les prix de l’énergie et la faiblesse du yen, qui renchérit les importations, accentuent les pressions inflationnistes : l’inflation annuelle à Tokyo a accéléré à 2,7 % en septembre, contre 1,9 % en août. Les anticipations de marché ont nettement évolué : selon une enquête Bloomberg, 83 % des économistes attendent désormais une hausse en décembre (contre 35 % un mois plus tôt), et 67 % anticipent un resserrement trimestriel. Le taux terminal médian est estimé à 1,75 %. Morgan Stanley MUFG qualifie la décision à venir de « pause restrictive » (« hawkish pause »), tandis que Daiwa Institute prévoit des hausses en décembre et en mars.
Gouvernement japonais : interventions et politique
Le principal frein à la hausse de USD/JPY est le risque d’intervention. En 2026, le Ministry of Finance japonais a dépensé plus de £27 000 milliards pour soutenir le yen, dont un montant record de £15,4 000 milliards (environ 97 milliards de dollars) entre le 30 juillet et le 26 août. Le 31 juillet, le Japon et les États‑Unis ont mené leur première intervention conjointe depuis 1998. Le ministre des Finances, Satsuki Katayama, a indiqué que ces actions visaient à contrer la « volatilité excessive et les mouvements désordonnés » du yen. Les autorités ne publient pas de « lignes rouges » officielles, mais le marché considère que le seuil de 160,00 est celui au‑delà duquel les interventions deviennent probables. Le facteur américain compte également : le président Trump a évoqué la faiblesse du yen avec la Première ministre Sanae Takaichi, et le secrétaire au Trésor américain, Scott Bessent, soutient un yen plus fort.
Takaichi est connue pour son soutien à une politique accommodante (« dovish »), mais après les déclarations de Bessent, son cabinet a indiqué qu’il ne poursuivait pas une stratégie de reflation. Bloomberg estime qu’environ deux tiers des économistes pensent que le gouvernement a assoupli sa résistance aux hausses de taux. MUFG Securities considère que le bureau de la Première ministre n’accueillera pas favorablement de nouvelles hausses, mais pourrait les accepter discrètement afin de préserver les relations avec les États‑Unis. Les commentaires prudents du ministre chargé de la Politique économique et budgétaire, Minoru Kiuchi, le 23 octobre, ont été interprétés comme un argument contre un resserrement trop rapide, et la paire a rebondi sur ses plus bas.
États‑Unis : la Fed maintient l’avantage du dollar
La Fed a relevé ses taux en septembre à 3,75–4,00 %, et, dans un sondage Reuters auprès de 100 économistes, 94 s’attendent à un statu quo lors de la réunion du 28 octobre. Les marchés, toutefois, intègrent une probabilité d’environ 80 % d’une hausse en décembre. L’inflation annuelle américaine a accéléré à 3,7 % en septembre, et le consensus pour l’indicateur PCE, privilégié par la Fed, publié le 29 octobre, est de 3,6 % (3,1 % pour le cœur). Le président de la Fed, Kevin Warsh, n’a pas préannoncé de trajectoire, mais les arguments en faveur d’une pause du resserrement s’affaiblissent.
Un facteur limitant pour le dollar est la baisse des rendements des Treasuries : le rendement à 10 ans est repassé sous les 5 %, autour de 4,97 % lundi, et l’indice du dollar évolue près de 101,64. Le Brent est revenu vers 115 $/baril, dans le sillage d’informations sur une médiation qatarie auprès de l’Iran.
Risques budgétaires
La dette publique japonaise dépasse 200 % du PIB ; le ratio américain s’établit autour de 124 % du PIB. Pour le Japon, ce niveau de dette rend les hausses de taux coûteuses pour le budget et explique la prudence du gouvernement. Pour les États‑Unis, des rendements à 30 ans au‑dessus de 5,3 % et les élections de mi‑mandat du 3 novembre ajoutent de l’incertitude. Pour l’instant, le marché considère que les risques budgétaires américains sont moins aigus que la double menace d’un resserrement de la BoJ et d’éventuelles interventions japonaises.
Différentiel de taux d’intérêt
L’écart entre la borne haute de la fourchette de la Fed (4,00 %) et le taux de la BoJ (1,25 %) est de 275 pb. Si les deux sont relevés en décembre, ce différentiel perdurera. Il ne se réduira que si la BoJ continue de monter ses taux chaque trimestre tandis que la Fed fait une pause. Par conséquent, le carry trade — emprunter en yen pour investir en dollars — reste rentable et soutient la paire, tandis que les interventions et la hausse des anticipations de resserrement de la BoJ en limitent le potentiel haussier.
Qu’est‑ce qui pourrait changer la donne ?
Facteurs susceptibles de soutenir le yen (et de faire baisser USD/JPY) :
- reconnaissance par la BoJ, le 30 octobre, que l’objectif de 2 % d’inflation est atteint et allusion à une hausse en décembre ;
- ton accommodant (« dovish ») de Kevin Warsh le 28 octobre et chiffres PCE plus faibles qu’attendu ;
- retour de l’aversion au risque — correction des valeurs technologiques ou escalade au Moyen‑Orient ;
- approche de USD/JPY des 160,00 et nouvelles mises en garde du Ministry of Finance japonais.
Facteurs susceptibles de soutenir le dollar (et de faire monter USD/JPY) :
- confirmation d’une hausse de la Fed en décembre et PCE au‑dessus des attentes ; - ton prudent de la BoJ sans signal pour décembre ; - pressions du gouvernement japonais pour ralentir le resserrement.
Configuration technique — résistance 157,80–158,10
Sur le graphique quotidien, le cours se situe sous les trois moyennes mobiles exponentielles : EMA50 (157,493), EMA200 (158,473) et EMA100 (159,274). Sur le graphique hebdomadaire, la tendance haussière demeure : le cours évolue au‑dessus de l’EMA100 (153,716) et de l’EMA200 (149,731). La première résistance se trouve à 157,49, puis dans la zone 157,80–158,10, où convergent les EMA des trois horizons de temps. Supports : 157,18 et le plus bas de la semaine dernière à 156,10.
Conclusion
USD/JPY est pris en étau entre deux forces. Le différentiel de 275 pb et une Fed restrictive soutiennent le dollar, tandis qu’un resserrement accéléré de la BoJ, le risque d’intervention autour de 160,00 et la demande de yen comme valeur refuge tirent la paire vers le bas. Acheter USD/JPY à ces niveaux revient à parier que la Fed restera plus ferme que la BoJ et que les limites d’intervention ne seront pas appliquées strictement. Vendre, c’est ignorer que le yen demeure une devise de financement et que la tendance de long terme reste haussière.
Cette semaine est décisive : 28 octobre — réunion de la Fed et conférence de presse de Warsh ; 29 octobre — PIB et PCE américains ; 30 octobre — décision de la BoJ. Si la BoJ confirme l’atteinte de l’objectif d’inflation et que la Fed adoucit son discours, la paire sera soumise à des pressions baissières. D’ici là, le marché devrait rester en phase d’attente.
Ce document est fourni uniquement à des fins d’information et d’analyse et ne constitue pas un conseil d’investissement personnalisé.