EUR/USD yangi haftani pasayish bilan boshladi. Yevroga salbiy ta’sir qiladigan muhim yangi omillar paydo bo‘lmaganiga qaramay, treyderlar allaqachon ehtimoliy xatarlar tufayli valyutani sotishni boshlashgan. Dam olish kunlari bir qator Yevropa mamlakatlarida yashash xarajatlarining oshishiga qarshi keng ko‘lamli norozilik namoyishlari bo‘lib o‘tdi, ular tartibsizliklar va mol-mulkka yetkazilgan zarar bilan kechdi. Federal rezerv tizimi chorshanba kuni kechqurun yig‘ilish o‘tkazadi. 4-noyabr kuni AQSh Kongressiga bo‘lib o‘tadigan saylovlardan darhol so‘ng Donald Tramp Eron bilan harbiy harakatlarni qayta boshlashni buyurishi mumkin. Treyderlar yana ushbu uch omilga javoban risklarni qisqartirib, xavfsiz boshpana valyutasi sifatida AQSh dollariga bo‘lgan talabni oshirmoqda. Haftaning boshida dollarning yana kuchayishi asosan mana shu omil bilan izohlanayotgandek.
Bozor reaksiyasi ma’lum ma’noda asosli, ammo mavjud ma’lumotlarning selektiv baholanishini ham ko‘rsatib turibdi. Keskinlik nafaqat Fransiya va Italiya, Yaqin Sharq va Ukraina hududlarida, balki valyuta bozorida ham yuqori darajada saqlanib turibdi. Noaniqlik bozor kayfiyatini bosib turibdi va investorlar hamda treyderlarni ehtiyotkorroq pozitsiyalar egallashga undamoqda.
Shuni ta’kidlash kerakki, Federal rezervning hozirgi pul-kredit siyosati pozitsiyasi unchalik tajovuzkor (hawkish) emas. So‘nggi ikki hafta ichida FOMC a’zolaridan hech biri oktyabr oyida pul-kredit siyosatini yanada qat’iylashtirish tarafdori bo‘lmadi. Shuning uchun Federal rezerv bu hafta foiz stavkalarini deyarli aniq o‘zgartirmaydi. Natijada, mening fikrimcha, AQSh dollarining o‘sishi uchun iqtisodiy asoslar yo‘q. Yevropa Markaziy banki ham yig‘ilish o‘tkazadi va foiz stavkalarini o‘zgartirmasligi mumkin. Shunga qaramay, yevro bir oydan ortiq vaqt davomida pasayib kelmoqda va hozir ham tushishda davom etmoqda.
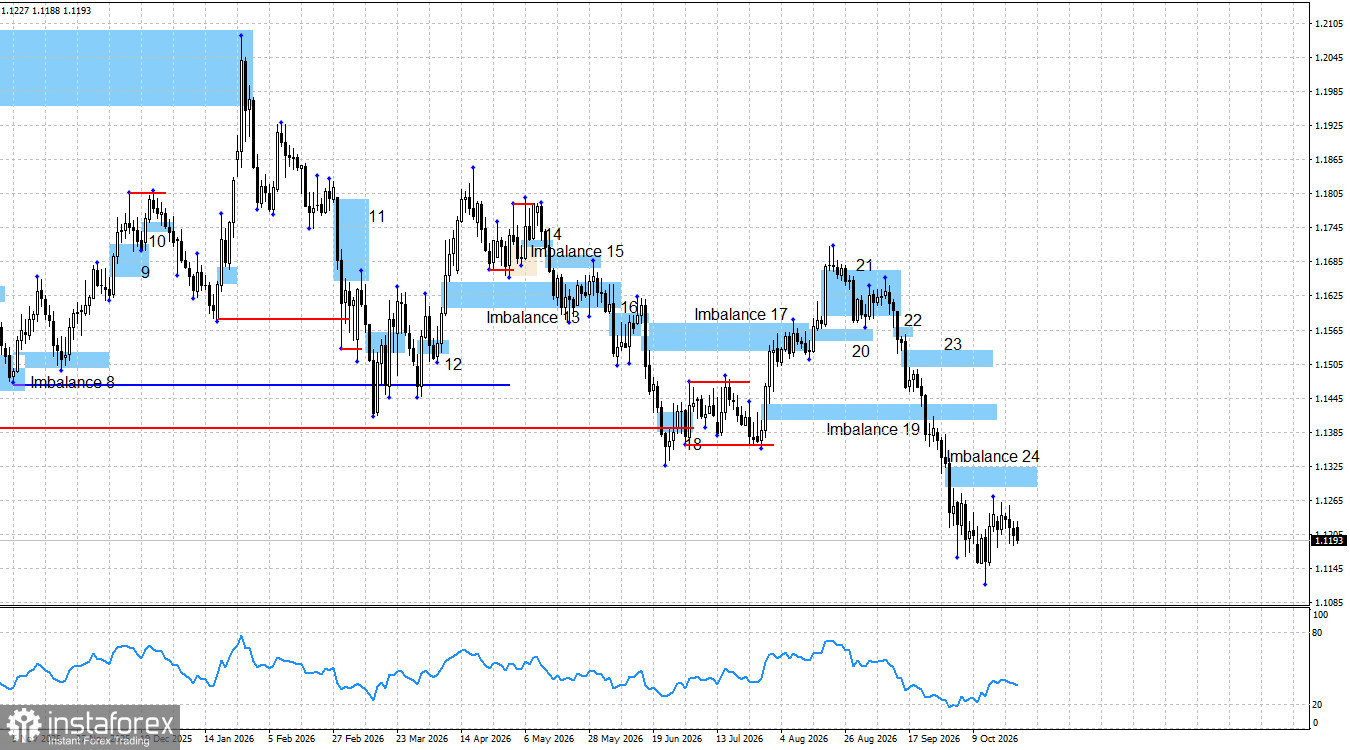
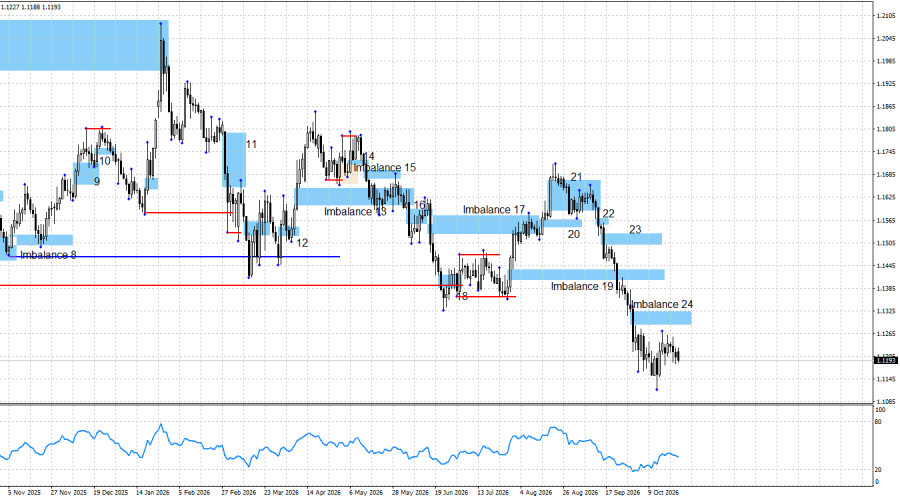
Hozircha yevroning pasayishi to‘xtadi yoki yakuniga yetdi, deb aytish ham mumkin emas. Imbalance 24 hanuz dolzarb bo‘lib turibdi va narx undan qaytib, yangi sotish signali shakllantirishi mumkin. Ayilar bozori juda uzoqqa siljib ketdi, ularni to‘xtatish oson bo‘lmaydi. Bozor bir oydan ortiq vaqt davomida yevroni qo‘llab-quvvatlovchi yangiliklarni deyarli e’tiborsiz qoldirayotgani endi albatta yevro ko‘tarilishi kerak, degani emas. Avvalo Imbalance 24 bekor bo‘lishi, so‘ngra esa buqalar o‘zlarining yuqoriga yo‘naltirilgan patterlarini shakllantirishlari kerak. Buning uchun yevro bo‘yicha keskin ko‘tarilish zarur, ammo buqalar hanuz zaiflik va impuls yetishmasligini ko‘rsatmoqda.
Sentabr oyida FOMC nafaqat foiz stavkalarini oshirdi, balki pul-kredit siyosatini yanada qat’iylashtirishga tayyor ekanini ham bildirdi. Bu keng ko‘lamli pasayish bosqichini boshlab yuborish uchun yetarli bo‘ldi. Biroq, Federal rezervning sentabrdagi qat’iylashuvi va dekabr oyida bo‘lishi mumkin bo‘lgan navbatdagi qadamdan keyin ham, bu davr ichida yevro hech qanday ijobiy yangilik olmadi, degan xulosa chiqarish noto‘g‘ri bo‘ladi. Bozor shunchaki ularning aksariyatini e’tiborsiz qoldirmoqda.
Umuman olganda, mening fikrimcha, fundamental fon hanuzgacha buqalar foydasiga ishlashda davom etmoqda. Federal rezerv pul-kredit siyosatini qat’iylashtirgan bo‘lsa-da, bu valyuta kurslarini belgilovchi yagona omil emas. Yevropa Ittifoqida ham muammolar yetarli, ammo eng muhim jihati – muammolar hamma joyda bor, lekin faqat yevro kursi tushishda davom etmoqda. Har ikkala markaziy bank ham pul-kredit siyosatini qat’iylashtirish siyosatini yurityapti, biroq faqat dollar qimmatlashmoqda. Shunga qaramay, bozorga aniq buqaviy signallar paydo bo‘lmasidan turib, yevroning ko‘tarilishini kutish mantiqan to‘g‘ri emas. Yevroni avvaldan sotib olish ham tavsiya etilmaydi.
Hozirgi texnik manzara ayiq momentumining saqlanib qolganini aniq ko‘rsatib turibdi. Hozirgi sharoitda faqat bitta dolzarb pattern mavjud – Imbalance 24 va yaqin orada u testdan o‘tishi mumkin. Buqalar uchun yagona imkoniyat 1,1066 minimumidan pastdagi likvidlikni tozalash (liquidity sweep) bo‘lishi mumkin. Biroq, uzun (long) pozitsiyalar ochish uchun faqat likvidlikni tozalash faktining o‘zi yetarli emas, qo‘shimcha tasdiqlar kerak bo‘ladi.
Dushanba kuni muhim makroiqtisodiy ma’lumotlar e’lon qilinmadi. Shunga qaramay, treyderlar yana xavfsiz boshpana aktivlariga ustunlik berishmoqda, bu esa dollarning o‘sishiga imkon bermoqda.
2026 yilda buqalar hujumni boshlashi uchun hali ham bir qator sabablar mavjud. Tuzilmaviy va global nuqtai nazardan qaraganda, o‘tgan yili dollarning sezilarli darajada pasayishiga olib kelgan Tramp siyosatida o‘ta katta o‘zgarish bo‘lgani yo‘q. Hozirda FOMCning tajovuzkor pozitsiyasiga qaramay, AQSh dollarini qo‘llab-quvvatlaydigan yirik omillarni ko‘rmayapman. Geosiyosiy xatarlar va Yevropadagi keskin vaziyat hozircha yevroga bosim o‘tkazmoqda.
AQSh va YI Iqtisodiy kalendari:
- AQSh – Uzoq muddat foydalaniladigan tovarlar bo‘yicha buyurtmalar o‘zgarishi (12:30 UTC).
- AQSh – Yangi uylar savdosi (14:00 UTC).
- Yevropa Ittifoqi – ECB prezidenti Christine Lagarde nutqi (17:00 UTC).
27-oktyabr uchun iqtisodiy kalendarda uchta voqea belgilangan. Mazkur statistik ma’lumotlar seshanba kuni bozor kayfiyatiga ta’sir ko‘rsatishi mumkin.
EUR/USD prognozi va savdo bo‘yicha tavsiyalar:
Mening fikrimcha, juftlik bir yillik korreksion pauzadan o‘tayotgan yuqoriga yo‘naltirilgan trendni shakllantirish jarayonida qolmoqda. Fundamental fon sakkiz oy muqaddam keskin ravishda ayiq foydasiga o‘zgargan, biroq so‘nggi to‘rt yil davomida shakllangan trendni hanuz bekor bo‘lgan yoki yakunlangan, deb bo‘lmaydi. Buqalar yil yakuniga qadar o‘z hujumini qayta boshlashi mumkin, ammo hozirgi paytda ularning yagona real imkoniyati o‘tgan yil iyun oyida shakllangan 1,1066 minimumi hisoblanadi. Ayilar Imbalance 19 darajasida yangi sotish signalini olishdi. Hozircha ochilgan qisqa (short) pozitsiyalarni yopmaslik, ularni ushlab turish maqsadga muvofiq. Yangi sotish signali Imbalance 24 darajasida shakllanishi mumkin. Korreksion orqaga qaytish ehtimoli mavjud bo‘lgani sababli, treyderlar qisqa pozitsiyalar bo‘yicha foydaning bir qismini fiksatsiya qilishni ko‘rib chiqishlari mumkin.