Yevro hududi Kompozit PMI indeksi sentyabr oyidagi 53,1 ko‘rsatkichidan oktabrda 51,9 gacha pasayib, so‘nggi to‘rt oy ichidagi eng past darajaga tushdi. Ishlab chiqarish PMI 52,9 dan 52,4 gacha yumshadi, xizmatlar sektori bo‘yicha PMI esa 53,0 dan 51,7 gacha kamaydi. Rasmiy jihatdan olib qaralganda, Yevro hududi iqtisodiyoti hanuz kengayishni davom ettirmoqda, biroq o‘sish sekinlashmoqda, ikkala sektor ham bir vaqtda zaiflashmoqda. Talabning susayishi va biznes ehtiyotkorligi tobora yaqqolroq sezilmoqda. Yevropa Markaziy banki uchun bu uning keskin (hawkish) siyosati real iqtisodiy faollikka ta’sir qila boshlaganidan dalolat beradi, garchi markaziy bank hozircha inflyatsiyaga e’tiborni ustuvor tutayotgani ko‘rinib tursa-da.
Germaniyaning ZEW Iqtisodiy kayfiyat indeksi sentyabr oyidagi 34,7 darajasidan oktabrda 28,1 gacha pasayib, so‘nggi olti oy ichidagi ilk yomonlashuvni qayd etdi. Tahlilchilar ko‘rsatkich atigi 30 gacha tushishini kutishgan edi. Xususiy iste’mol va investitsiyalar hanuz zaif bo‘lib qolayotgan bir paytda, joriy vaziyatga berilayotgan baholar yaxshilandi: ko‘rsatkich -47,1 dan -35,9 gacha ko‘tarilib, prognozlardan yuqori bo‘ldi. Bu tafovut Germaniya iqtisodiyoti hozircha nisbatan barqaror ko‘rinayotganini, biroq istiqbollar tobora xavotirli tus olayotganini anglatadi. Yevro hududi bo‘yicha kutilmalar ham yomonlashdi, tegishli indikator 7,3 punktga pasayib, 18,5 darajasiga tushdi.
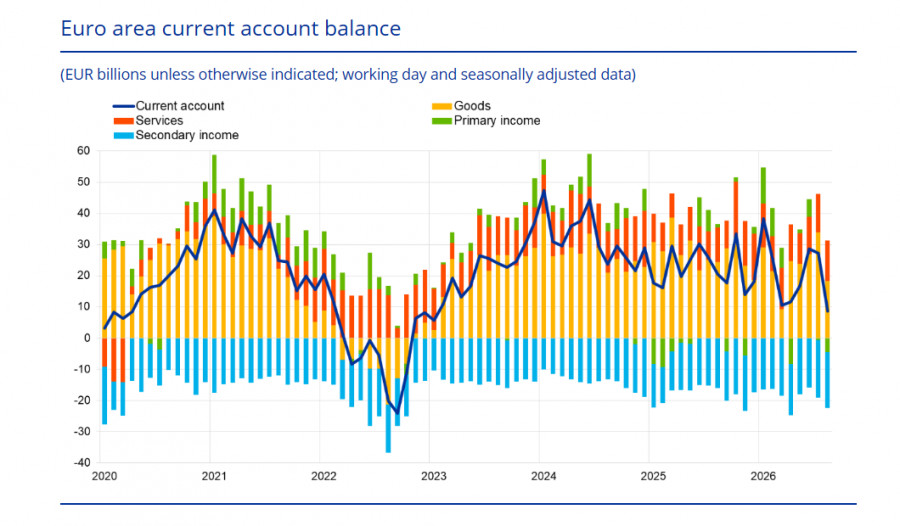
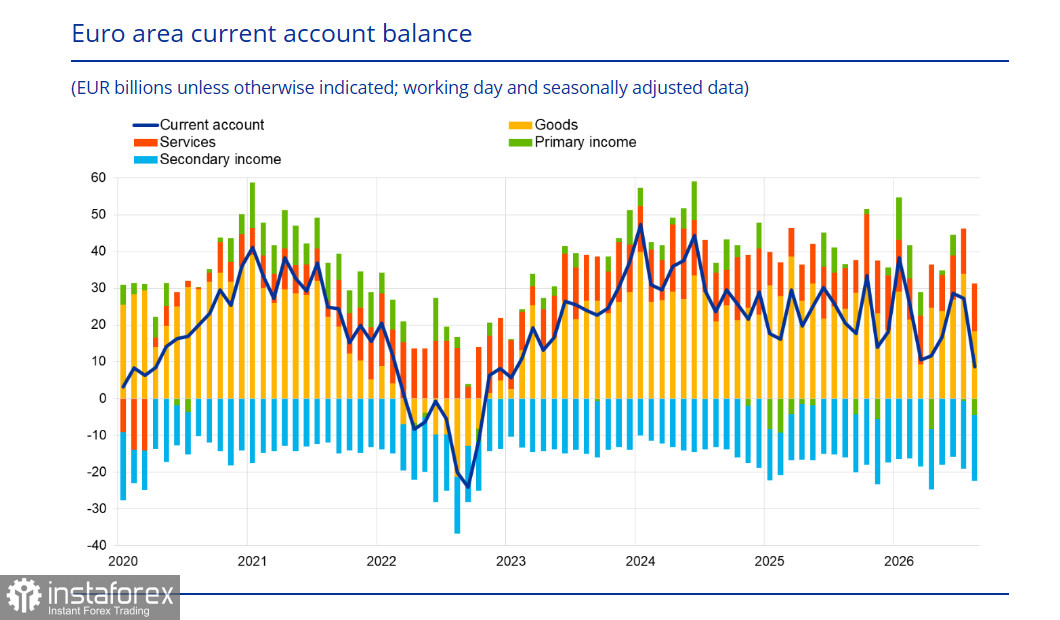
ECB tomonidan 20-oktabr kuni e’lon qilingan ma’lumotlarga ko‘ra, eurozonaning joriy schyot profitsiti avgust oyida atigi 9 milliard yevroni tashkil etdi, bu esa oldingi oyda qayd etilgan 27 milliard yevro bilan solishtirganda ancha past ko‘rsatkichdir. Bir oy ichida 18 milliard yevroga qisqarish keskin va sezilarli bo‘ldi. Bunga asosan tovarlar bo‘yicha profitsitning kamayishi – energiya zarbasining bevosita oqibati – sabab bo‘ldi. Yevropa energiya importi uchun ko‘proq to‘layapti va bu holat uning savdo balansida aks etmoqda.
Yevro uchun bu struktural ravishda sustlashtiruvchi omil bo‘lib, joriy schyot valyutaning asosiy fundamental drayverlaridan biridir. Uning zaiflashuvi kapital oqimlarining eurozonaga kirimi kamayib, chiqimi esa ortayotganini anglatadi. Energiya zarbasi endi faqat narxlar omili emas; u to‘lov balansiga struktural zarba berayotgan omilga aylanmoqda.
ECB yig‘ilishi 29-oktabr kuni bo‘lib o‘tadi, bu sentabr oyidagi stavkani 2,50% gacha oshirishdan atigi yetti hafta o‘tganini anglatadi. Konsensus deyarli yakdil: stavkalar o‘zgarmay qoladi. Oktabr oyida pauza qilish uchun bir qator ishonchli sabablar mavjud, jumladan, ikkilamchi ta’sirlarning yo‘qligi, bozor foiz stavkalari va kredit spredlari tufayli moliyaviy shartlarning keskinlashuvi hamda aksiyalar bozorining pasayishi.
Lagarde matbuot anjumanida, agar narxlar dinamikasida “ayniqsa qulay” o‘zgarishlar bo‘lmasa, dekabr oyida stavkani oshirish ehtimolini tilga olishi ehtimol. Uning bu pozitsiyani asoslash uchun dalili bor: energiya zarbasi “pul-kredit siyosati e’tiborsiz qoldira olmaydigan darajada juda katta va uzoq davom etuvchi”dir. Biroq bozorlar allaqachon dekabr oyidagi oshirishni inobatga olgan. Bu esa, agar ECB stavkalarni oshirsa ham, qaror kutilmagan bo‘lmasligini va u qisman yevro kursida aks etayotganini anglatadi. Agar oktyabrda na Fed, na ECB hech qanday choraga qo‘l urmasa, foiz stavkalari bo‘yicha farq o‘zgarmaydi, bu esa narxlarda sezilarli tebranishlar ehtimoli pastligini, uzoq muddatli trendning keskin burilishi esa yanada imkonsizroq ekanini anglatadi.
Bu orada gaz bo‘yicha vaziyat jiddiy tus oldi. Dushanba kuni noyabr TTF fyuchers narxlari 2022-yil dekabrdan beri eng yuqori darajaga ko‘tarildi. Gas Infrastructure Europe ma’lumotlariga ko‘ra, Yevropa Ittifoqi gaz omborlari 74,6% ga to‘lgan, holbuki, yilning shu davri uchun so‘nggi besh yillik o‘rtacha ko‘rsatkich 89,5% ni tashkil etadi. Germaniyada zaxiralar atigi 61,5% darajasida, o‘rtacha 88,3% ga nisbatan. Bu Germaniya sanoat faolligi uchun bevosita xavf tug‘diradi, chunki qishda energiya ta’minotining jismoniy yetishmovchiligi sharoitida ishlab chiqarish sekinlashishi mumkin.
Yevro uchun bu bevosita salbiy omil. Yuqori energiya narxlari real daromadlarni kamaytiradi, inflyatsion bosimni kuchaytiradi va ECBni iqtisodiy o‘sish sekinlashuvi evaziga bo‘lsa ham, cheklovchi pul-kredit siyosatini saqlab qolishga majbur qiladi.
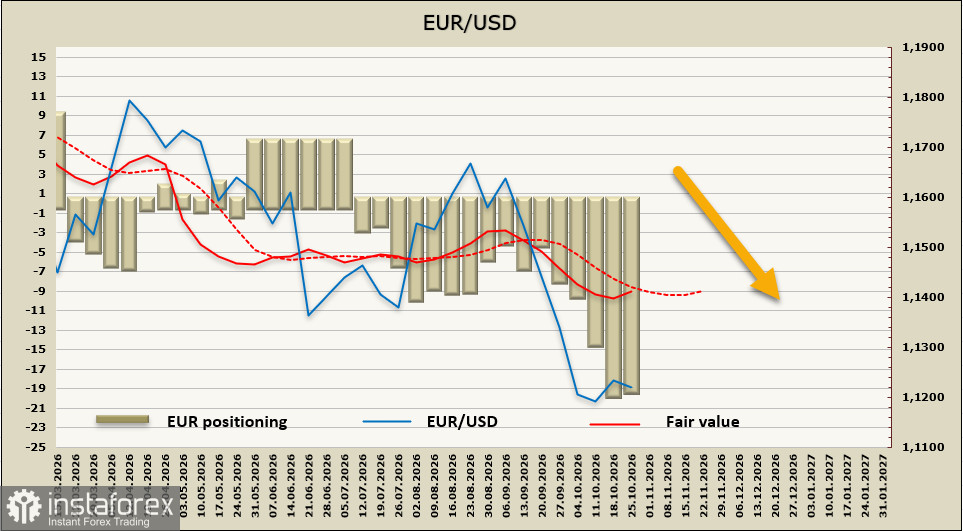
Yevro bo‘yicha sof qisqa pozitsiya hisobot haftasida biroz qisqarib, -18,8 milliard yevroni tashkil etdi. Baholangan narx sur’ati pasaydi, biroq hanuz uzoq muddatli o‘rtacha qiymatidan past darajada qolmoqda.
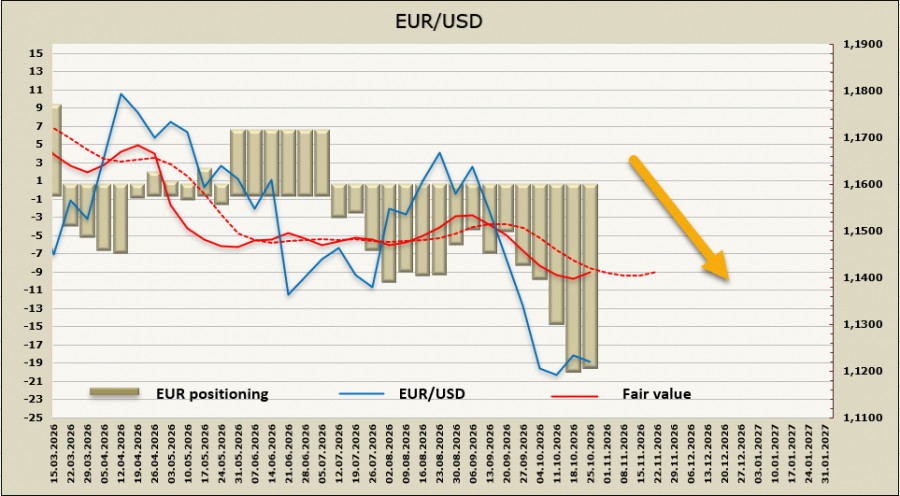
Yevro AQSh dollariga nisbatan ijobiy kayfiyatdagi tanaffusdan foyda ko‘ra olmadi va barqaror korreksiya harakatini rivojlantira bilmadi. Kutilishicha, 1.1270 darajasidagi mahalliy cho‘qqi yangilanmaydi va EUR/USD 1.1066 tomon pasayishini qayta davom ettiradi.