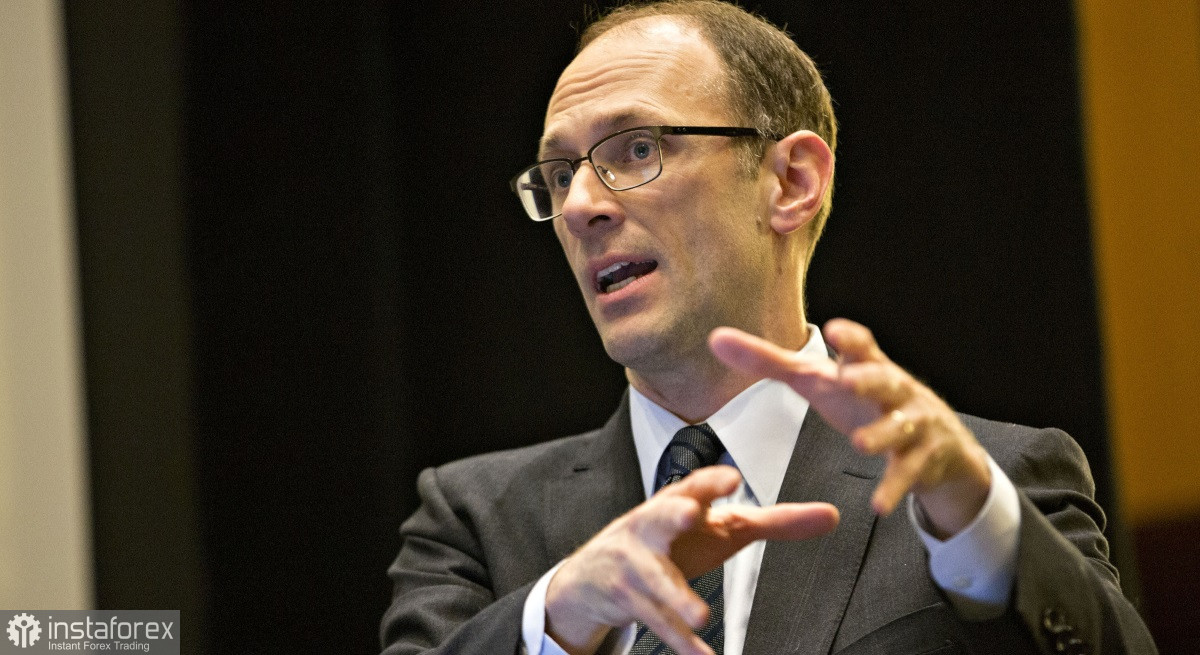
Chikago Federal Rezerv banki prezidenti Ostin Gulsbi kecha sentabr oyida narxlarning keng ko‘lamli oshishini ko‘rsatgan AQSh inflyatsiyasi hisobotidan tashvishlanayotganini aytdi. U, shuningdek, sun’iy intellekt uchun infratuzilma qurilishi iqtisodiyotning qizib ketishiga olib kelishi mumkinligi haqida ogohlantirdi.
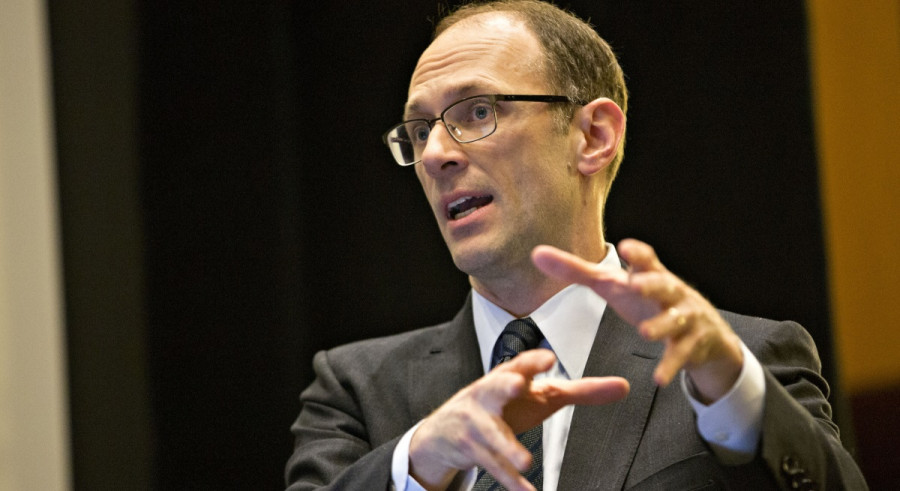
"Bu meni tushkunlikka soldi", — dedi Chikago Federal zahira banki prezidenti Austan Goolsbee intervyu chog‘ida. Uning izohlaridan biroz oldin iste’mol narxlari indeksi e’lon qilindi va bu Federal rezerv siyosatini tez orada yumshatmaslik kerak, deb hisoblaydiganlar pozitsiyasini kuchaytirdi. Mehnat statistikalari byurosi ma’lumotlariga ko‘ra, iste’mol narxlari sentabrda oyma-oy 0,6% ga oshdi; bu avgustdagi 0,4% o‘sishdan keyin so‘nggi besh oy ichidagi eng tez sur’at bo‘ldi. Yillik inflyatsiya 3,4% dan 3,7% gacha tezlashdi. Oziq-ovqat va energiyani hisobga olmagan asosiy inflyatsiya 0,2% prognoziga qarshi 0,3% ga oshdi, yillik ko‘rsatkich esa 2,4% dan 2,6% gacha tezlashdi. Asosiy inflyatsiya siyosatchilarni eng ko‘p tashvishga soladi, chunki u yoqilg‘i narxlaridagi bir martalik sakrashlardan ko‘ra barqaror narx tendensiyalarini aks ettiradi.
Goolsbee xizmatlar sektoridagi barqaror inflyatsiya narxlarning faqat tariflar va Eron bilan urush kabi taklif zarbalaridan zarar ko‘rgan toifalar bilan cheklanib qolmaganini ko‘rsatishini ta’kidladi. Bu iqtisodiyotda ikkilamchi inflyatsion ta’sirlar yuzaga kelishi uchun zamin yaratadi, bu ko‘plab markaziy banklar ayniqsa xavotirda bo‘lgan jarayon. Bu, shuningdek, muhim dalil, chunki u zarbalar yumshagach, inflyatsiya o‘zi-o‘zidan pasayadi, degan qarashni zaiflashtiradi. Agar xizmatlar narxlari o‘sishda davom etsa, bu narx bosimlari ichki talab va ish haqlariga ham yoyilayotganini anglatadi. Pul-kredit siyosati bu jarayonga faqat foiz stavkalarini yuqori darajada ushlab turish orqali ta’sir ko‘rsata oladi.
Federal rezerv siyosiy qarorlari qabul qilinayotgan kontekst ham muhim. O‘tgan oyda markaziy bank foiz stavkalarini oshirdi, chunki qarz olish tannarxi yetarlicha yuqori bo‘lmasa, inflyatsiyani 2% darajasiga qaytarish ko‘proq vaqt olishi mumkinligidan xavotirga tushgan edi. Sentabr yig‘ilishidan keyin e’lon qilingan median prognozlarga ko‘ra, qo‘mita a’zolarining aksariyati bu yil yana bir marta stavka oshirilishi ehtimoli yuqori, deb hisoblagan. Federal funds fyucherslari investorlar bunday qadamni dekabrda kutayotganini ko‘rsatmoqda.
Shu bilan birga, Goolsbee hozirgi siyosiy stavka inflyatsiya maqsadiga erishish uchun yetarlicha yuqorimi-yo‘qligini aytish uchun hali erta ekanini qayd etdi. Bu Nyu-York Federal rezerv banki prezidenti John Williams pozitsiyasidan sezilarli darajada farq qiladi: u o‘tgan kuni bu yil yana bir marta stavka oshirilishi mumkinligini aytgan bo‘lsa-da, 2027 yilda oshirish zarurati yo‘q, deb hisoblashini bildirgan edi.
Mening fikrimcha, neytral foiz stavkasi atrofidagi noaniqlik sharoitida keyingi pul-kredit siyosati qat’iylashtirilishi ehtimoli ochiq qolishi kerakligi uchun, so‘nggi ma’lumotlardan keyin Goolsbee pozitsiyasi ancha realistik ko‘rinadi. Uning qarashi allaqachon bir martadan ko‘proq qo‘shimcha stavka oshirish zarur bo‘lishi mumkin, deb ta’kidlagan Beth Hammack va Lorie Logan kabi “hawkish” siyosatchilar pozitsiyasiga yaqinroq.
Sun’iy intellekt bo‘yicha alohida ogohlantirish ham mavjud. Goolsbee hozirda ma’lumot markazlari qurilishi va AI investitsiyalari iqtisodiyotni haddan tashqari “qizdirishi” mumkinligidan ko‘proq xavotirda ekanini tan oldi. U talab bilan bog‘liq “qizib ketish” odatda uzoq davom etishi va orqaga qaytarish qiyin bo‘lishi sababli, bunday “qizib ketish” to‘planib qolishiga yo‘l qo‘ymaslik muhimligini aytdi.
Moliyaviy bozorlar uchun oqibatlar nisbatan aniq. Agar Federal rezerv energiya narxlaridan kelib chiqayotgan bosimdan ko‘ra, talab bilan bog‘liq “qizib ketish” xavfini ko‘rsa, oktabrdagi pauza qat’iylashtirish siklining yakuni emas, balki qisqa tanaffus bo‘lishi ehtimoli yuqori. Bu obligatsiyalar daromadliligi va AQSh dollarini qo‘llab-quvvatlaydi, shu bilan birga allaqachon AI investitsiyalari rentabelligi borasida shubhalarga duch kelayotgan texnologiya aksiyalariga bosim o‘tkazadi. Endi e’tibor Federal rezerv raisi Kevin Warsh’ning Bangkokdagi nutqiga qaratilgan; bu 27–28 oktabrdagi yig‘ilish oldidan boshlanadigan kommunikatsion “sukut” davrigacha uning oxirgi ommaviy chiqishi bo‘ladi.
Joriy EUR/USD texnik manzarasiga kelsak, xaridorlar 1,1240 darajasidan yuqoriga chiqishlari kerak. Bu 1,1275 darajasini sinab ko‘rish uchun yo‘l ochadi. Shundan keyin juftlik 1,1310 gacha ko‘tarilishi mumkin, biroq yirik bozor ishtirokchilarining qo‘llab-quvvatlashisiz bunga erishish ancha qiyin bo‘ladi. Agar juftlik pasaysa, sezilarli xarid faolligi faqat 1,1190 yaqinida kutilmoqda. Agar bu yerda ham jiddiy sotib olish qiziqishi paydo bo‘lmasa, 1,1155 minimumini qayta sinab ko‘rishni kutgan ma’qul bo‘ladi yoki 1,1125 darajasida uzoq pozitsiyalar ochish ko‘rib chiqilishi mumkin.
Joriy GBP/USD texnik manzarasiga kelsak, funt xaridorlari eng yaqin 1,3250 qarshilik darajasidan yuqoriga chiqishlari lozim. Bu 1,3280 yo‘lini ochadi, biroq bu darajadan yuqoriga chiqish anchayin murakkab bo‘ladi. Keyingi asosiy maqsad 1,3310 darajasi hisoblanadi. Agar juftlik pasaysa, “ayiq”lar 1,3225 dan pastga tushirish orqali tashabbusni qayta qo‘lga kiritishga urinadilar. Agar bunga muvaffaq bo‘lishsa, bu darajadan pastga uzilish “buqa”lar uchun jiddiy zarba bo‘ladi va GBP/USD’ni 1,3200 minimumi tomon, keyingi pasayish ehtimoli bilan 1,3180 darajasigacha itarishi mumkin.