แม้ตัวเลขเศรษฐกิจสหรัฐฯ เมื่อวานนี้จะแข็งแกร่ง แต่ดอลลาร์สหรัฐกลับได้แรงหนุนเพียงชั่วคราว ค่าเงินดีดตัวขึ้นหลังการประกาศตัวเลข แต่กลับขาดแรงต่อเนื่องที่จะขยับแข็งค่าต่อเมื่อเทียบกับยูโร ปอนด์ และเยน ตลาดได้สะท้อนคาดการณ์การเข้มงวดนโยบายของ Fed ไปล่วงหน้าแล้วตั้งแต่วันพุธ เมื่อดัชนีดอลลาร์สหรัฐทำจุดสูงสุดนับตั้งแต่เดือนพฤษภาคม 2025 ทำให้แรงเซอร์ไพรส์ด้านเงินเฟ้อรอบล่าสุดไม่เพียงพอที่จะผลักดันให้เกิดรอบการปรับขึ้นรอบใหม่ได้
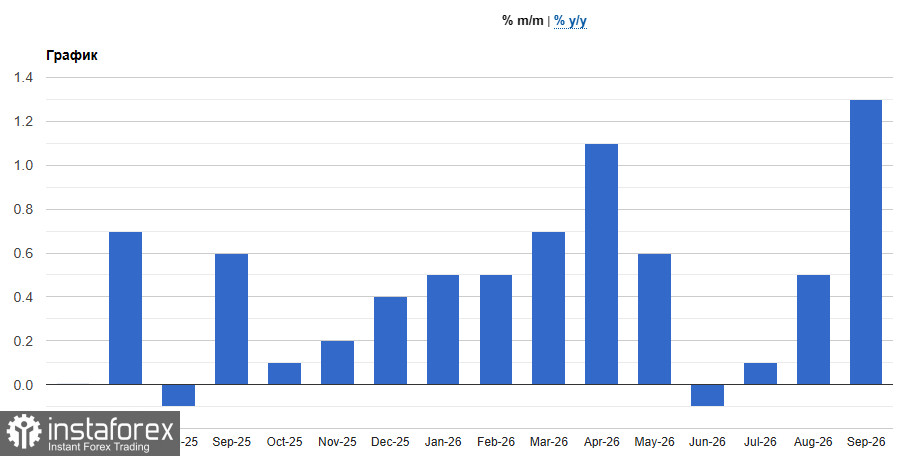
ตัวเลขราคาผู้ผลิต (PPI) เป็นปัจจัยช็อกหลัก PPI ปรับเพิ่มขึ้น 1.3% ในเดือนกันยายน เทียบกับคาดการณ์ที่ 0.5% และการเพิ่มขึ้น 0.5% ในเดือนสิงหาคม (0.2% ในเดือนกรกฎาคม) นี่เป็นการกระโดดขึ้นรายเดือนมากที่สุดนับตั้งแต่เดือนมีนาคม 2022 (ขณะนั้น +1.7%) ในมุมมองแบบปีต่อปี เงินเฟ้อฝั่งราคาผู้ผลิตเร่งขึ้นมาอยู่ที่ 6.3% จาก 5.6% ในเดือนก่อนหน้า (ตลาดคาด 5.3%) ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2022 (6.4%).
ที่มาของแรงกดดันบ่งชี้ภาพได้ชัด ราคาสินค้าเพิ่มขึ้น 2.6% เป็นการปรับขึ้นรายเดือนสูงสุดนับตั้งแต่เริ่มจัดทำข้อมูลชุดนี้ในเดือนธันวาคม 2009 พลังงานเป็นตัวขับเคลื่อนหลักมากกว่า 80% ของการเคลื่อนไหวครั้งนี้ โดยเพิ่มขึ้น 10.8% ขณะที่ราคาน้ำมันเบนซินพุ่ง 20.3% อาหารเพิ่มขึ้น 1.2% ในขณะที่ราคาสินค้าหลัก (ไม่รวมอาหารและพลังงาน) ขยับขึ้นเพียง 0.3% ด้านบริการเพิ่มขึ้น 0.8% ซึ่งเป็นการเพิ่มขึ้นรายเดือนแรงที่สุดนับตั้งแต่เดือนเมษายน โดยส่วนต่างการค้าช่วยผลักดันประมาณครึ่งหนึ่ง (เพิ่มขึ้น 1.4%) และต้นทุนการขนส่งและคลังสินค้าเพิ่มขึ้น 3.4%.
ตัวชี้วัดพื้นฐานก็ร้อนแรงเช่นกัน PPI ไม่รวมอาหารและพลังงานเพิ่มขึ้น 0.7% (ตลาดคาด 0.3%, เทียบกับ 0.2% ในเดือนสิงหาคม) และในมุมมองแบบปีต่อปี เร่งขึ้นมาอยู่ที่ 5.0% จาก 4.8% (ตลาดคาด 4.4%) ส่วนตัวเลขที่หักอาหาร พลังงาน และบริการด้านการค้าออก เพิ่มขึ้น 0.5% หลังจากอยู่ที่ 0.3% ในเดือนสิงหาคม ผู้ที่เสียประโยชน์ในสถานการณ์นี้คือบริษัทที่ไม่สามารถผลักภาระต้นทุนอินพุตที่สูงขึ้นไปยังลูกค้าได้ ขณะที่ผู้ได้ประโยชน์คือบริษัทที่มีอำนาจต่อรองด้านราคาและได้ปรับเพิ่มส่วนต่างกำไรไปแล้ว.
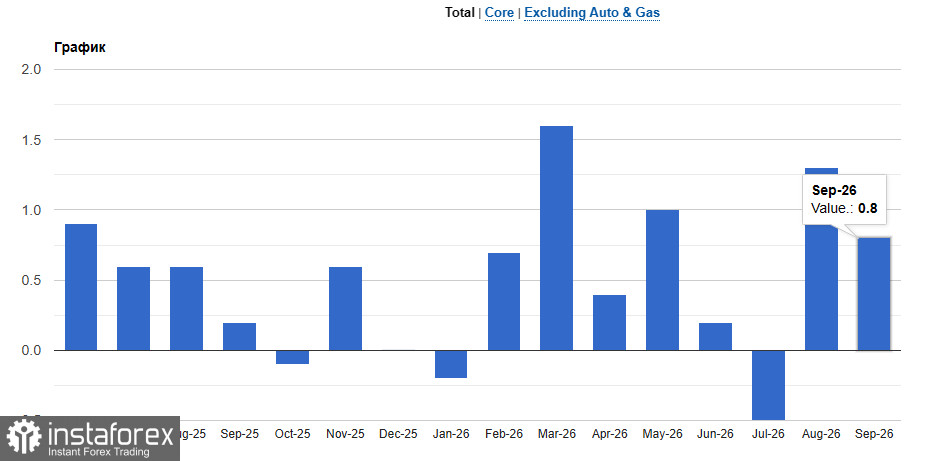
ยอดค้าปลีกสะท้อนให้เห็นถึงอุปสงค์ที่ยังคงแข็งแกร่ง ยอดขายปลีกโดยรวมเพิ่มขึ้น 0.8% ในเดือนกันยายน (คาดการณ์ 0.3%) แม้ว่ายอดของเดือนสิงหาคมจะถูกปรับขึ้นเป็น 1.3% แบบสำรวจภาคอุตสาหกรรมให้ภาพที่หลากหลาย: ดัชนี Philly Fed ลดลงมาที่ 20.9 (คาดการณ์ 26.5, เดือนก่อนหน้า 37.8) ขณะที่ดัชนี Empire Manufacturing กระโดดขึ้นมาที่ 25.5 (คาดการณ์ 10.3, เดือนก่อนหน้า 7.6) ตลาดแรงงานยังคงแข็งแกร่ง: ตัวเลขผู้ขอรับสวัสดิการการว่างงานครั้งแรกอยู่ที่ 199,000 ราย (คาดการณ์ 200,000 ราย, เดือนก่อนหน้า 198,000 ราย) ส่วนจำนวนผู้ขอรับสวัสดิการต่อเนื่องออกมาตามคาดที่ 1.71 ล้านราย (เทียบกับ 1.714 ล้านราย) สินค้าคงคลังภาคพาณิชย์เพิ่มขึ้น 0.4% ในเดือนสิงหาคมตามที่คาด หลังจากเพิ่มขึ้น 0.9% ในเดือนก่อนหน้า
ผลที่มีต่อ Fed นั้นค่อนข้างชัดเจน เงินเฟ้อฝั่งผู้ผลิตมักจะส่งผ่านไปยังราคาผู้บริโภคด้วยระยะเวลาหน่วง ดังนั้นความแข็งแกร่งของ PPI จึงบ่งชี้ถึงแรงกดดันต่อ CPI ที่ยังจะต่อเนื่องในอีกไม่กี่เดือนข้างหน้า เมื่อรวมกับตัวเลข core CPI ที่ออกมาร้อนแรงกว่าคาด ข้อมูลเหล่านี้สวนทางกับข้อเสนอของ John Williams ที่มองว่าการขึ้นดอกเบี้ยเพียงหนึ่งครั้งในปีนี้อาจเพียงพอแล้ว ในมุมมองของผม การขึ้นดอกเบี้ยในเดือนธันวาคมตอนนี้มีความเป็นไปได้สูงมาก และเสียงลงคะแนนเชิงเข้มงวดจากเจ้าหน้าที่อย่าง Beth Hammack และ Ostan Gulsby มีน้ำหนักมากขึ้น การประชุมวันที่ 27–28 ตุลาคมน่าจะยังคงหยุดคงดอกเบี้ยไว้ก่อน แต่สัญญาณชี้นำไปสู่การขึ้นดอกเบี้ยในเดือนธันวาคมน่าจะมีความชัดเจน
แล้วทำไมดอลลาร์ถึงไม่แข็งค่าต่อ? เพราะตลาดได้ “ราคา” แนวโน้มการดำเนินนโยบายเชิงเข้มงวดของ Fed ไว้ล่วงหน้าแล้ว และในตลาดพันธบัตรก็ถูกครอบงำด้วยแรงซื้อเพื่อหลบภัย ที่กดให้ผลตอบแทนลดลง ท่ามกลางแรงขายหุ้นกลุ่มที่เกี่ยวข้องกับ AI ในขณะเดียวกัน ยูโร ปอนด์ และเยน ก็มีปัจจัยหนุนของตัวเอง — โดยเฉพาะตัวเลข GDP สหราชอาณาจักรที่แข็งแกร่งซึ่งช่วยหนุนปอนด์ การที่ดอลลาร์ไม่สามารถไปต่อได้ ทั้งที่มีตัวเลขแข็งแกร่งขนาดนี้ ถือเป็นสัญญาณในตัวเอง: มันบ่งชี้ว่าความคาดหวังของตลาดต่อการเข้มงวดนโยบายเพิ่มเติมของ Fed ในระยะสั้นนั้น ถูกใช้ไปเกือบหมดแล้ว
มุมมองของผม: หากไม่มีหลักฐานใหม่ที่บ่งชี้ว่า Fed จะเข้มงวดกว่าที่ตลาดรับรู้อยู่ในปัจจุบัน ขาขึ้นของดอลลาร์จะมีข้อจำกัด และทุกจังหวะรีบาวด์น่าจะดึงดูดแรงขาย หากผลตอบแทนพันธบัตรยังลดลงต่อเนื่องจากดีมานด์ใน Treasuries ผมคาดว่าดอลลาร์อาจอ่อนค่ากลับเมื่อเทียบกับยูโร ปอนด์อังกฤษ และเยน แต่หากเงินเฟ้อออกมาสูงกว่าคาดอย่างต่อเนื่อง และ Fed ยืนยันชัดถึงการขึ้นดอกเบี้ยเพิ่มเติม ดอลลาร์ก็จะกลับมาถือไพ่เหนือกว่าอีกครั้ง
มุมมองทางเทคนิค EUR/USD
ฝั่งผู้ซื้อจำเป็นต้องดันราคากลับมายืนเหนือ 1.1241 ให้ได้เพื่อเปิดเป้าหมายทดสอบโซน 1.1275 จากตรงนั้น การไต่ขึ้นไปแถว 1.1310 ก็เป็นไปได้ แต่การทำได้โดยไม่มีแรงหนุนจากผู้เล่นรายใหญ่จะเป็นเรื่องยาก ด้านลบ ผมคาดว่าจะมีแรงซื้อเข้ามาพอสมควรรอบ ๆ ระดับ 1.1193 หากแรงซื้อในโซนนี้ไม่ชัดเจน ให้รอดูการย่อลงไปทดสอบจุดต่ำที่ 1.1156 หรือพิจารณาเปิดสถานะซื้อบริเวณ 1.1117
มุมมองทางเทคนิค GBP/USD
ฝั่งผู้ซื้อปอนด์ควรดันราคาให้กลับขึ้นไปยืนใกล้แนวต้านบริเวณ 1.3310 เพื่อเปิดทางสู่เป้าหมาย 1.3340 หากทะลุระดับดังกล่าวได้อย่างชัดเจน เส้นทางขึ้นไปยัง 1.3370 จะเปิดกว้าง ด้านลบ ฝั่งหมีจะพยายามแย่งการควบคุมตลาดที่บริเวณ 1.3275 การหลุดระดับนี้ลงมา จะกดดันฝั่งกระทิงและอาจฉุดให้คู่เงิน GBP/USD ลงไปแถว 1.3230 และต่อเนื่องสู่โซน 1.3200