کل جاری ہونے والے امریکی اعداد و شمار مضبوط تھے، اس کے باوجود ڈالر کو صرف ایک مختصر سا سہارا ملا۔ اعداد و شمار کے اجراء کے بعد ڈالر کی قدر میں اچانک تیزی تو آئی، لیکن اس میں اتنی قوت نہیں تھی کہ وہ یورو، پاؤنڈ اور ین کے مقابلے میں اپنی حاصل کردہ برتری کو مزید برقرار رکھ پاتا۔ بدھ کے روز، جب امریکی ڈالر انڈیکس مئی 2025 کے بعد اپنی بلند ترین سطح پر پہنچ گیا تھا، تب ہی مارکیٹ نے فیڈرل ریزرو کی جانب سے پالیسی کو مزید سخت کیے جانے کے امکان کو پہلے ہی قیمتوں میں شامل کر لیا تھا۔ لہٰذا، افراطِ زر کے حوالے سے کوئی نیا غیر متوقع انکشاف بھی ڈالر کو مزید اوپر لے جانے کے لیے کافی ثابت نہ ہوا۔
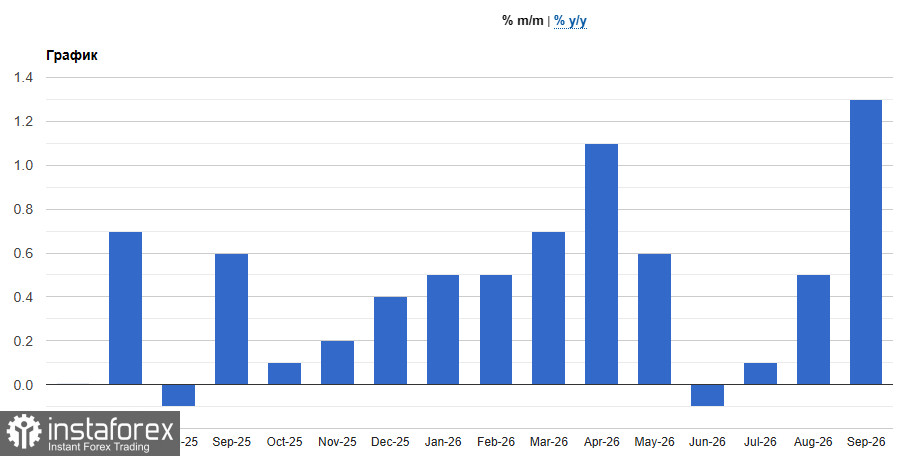
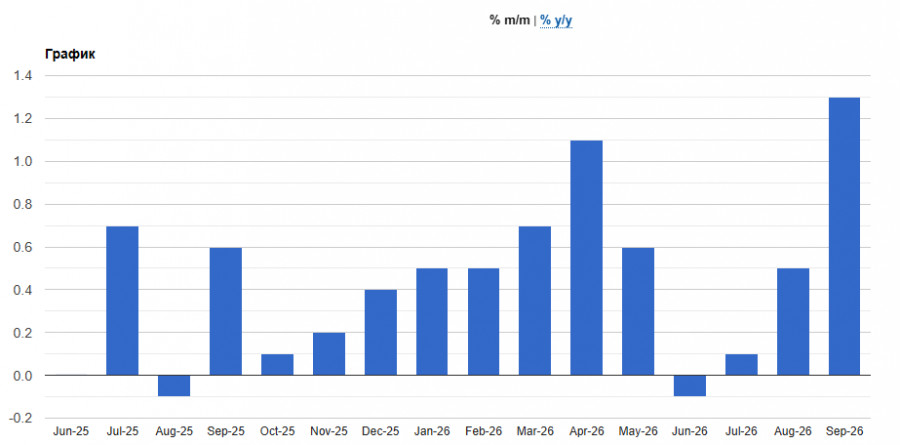
پروڈیوسر قیمتیں (Producer prices) سب سے بڑا دھچکا ثابت ہوئیں۔ ستمبر میں پروڈیوسر پرائس انڈیکس (PPI) میں 1.3 فیصد اضافہ ہوا، جبکہ پیش گوئی 0.5 فیصد کی تھی؛ اگست میں اس میں 0.5 فیصد (اور جولائی میں 0.2 فیصد) اضافہ ہوا تھا۔ یہ مارچ 2022 (جب اس میں 1.7 فیصد اضافہ ہوا تھا) کے بعد سب سے بڑا ماہانہ اضافہ ہے۔ سال بہ سال (year-over-year) بنیادوں پر، پروڈیوسر قیمتوں میں افراطِ زر (inflation) ایک ماہ قبل کے 5.6 فیصد سے بڑھ کر 6.3 فیصد ہو گیا (ماہرین کی متوقع شرح 5.3 فیصد تھی)۔ یہ دسمبر 2022 (6.4 فیصد) کے بعد سب سے بلند سطح ہے۔
یہ دباؤ کہاں سے آیا، یہ بات کافی اہم ہے۔ اشیاء (goods) کی قیمتوں میں 2.6 فیصد اضافہ ہوا، جو دسمبر 2009 میں اس اعداد و شمار کے سلسلے کے آغاز کے بعد سے سب سے بڑا ماہانہ اضافہ ہے۔ اس اضافے میں 80 فیصد سے زیادہ حصہ توانائی (energy) کا رہا، جس کی قیمتوں میں 10.8 فیصد اضافہ ہوا؛ اس میں بھی پیٹرول (gasoline) کی قیمتوں میں 20.3 فیصد اضافہ شامل ہے۔ خوراک کی قیمتوں میں 1.2 فیصد اضافہ ہوا، جبکہ بنیادی اشیاء (خوراک اور توانائی کے علاوہ) کی قیمتوں میں صرف 0.3 فیصد اضافہ دیکھا گیا۔ خدمات (services) کے شعبے میں 0.8 فیصد اضافہ ہوا، جو اپریل کے بعد سب سے نمایاں ماہانہ اضافہ ہے۔ اس میں تقریباً نصف حصہ تجارتی مارجنز (trade margins) کا ہے (جن میں 1.4 فیصد اضافہ ہوا)، جبکہ نقل و حمل اور گودام کے اخراجات (transport & warehousing costs) میں 3.4 فیصد اضافہ ہوا۔
بنیادی پیمانے (core measures) بھی کافی بلند رہے۔ خوراک اور توانائی کے بغیر PPI میں 0.7 فیصد اضافہ ہوا (ماہرین کی توقع 0.3 فیصد تھی، جبکہ اگست میں یہ 0.2 فیصد تھا)۔ سال بہ سال بنیادوں پر، یہ شرح 4.8 فیصد سے بڑھ کر 5.0 فیصد ہو گئی (ماہرین کی توقع 4.4 فیصد تھی)۔ خوراک، توانائی اور تجارتی خدمات کو نکال کر دیکھا جائے تو اس پیمانے میں 0.5 فیصد اضافہ ہوا، جبکہ اگست میں یہ اضافہ 0.3 فیصد تھا۔ اس صورتحال میں نقصان ان کمپنیوں کو ہوا ہے جو پیداواری لاگت میں اضافے کا بوجھ صارفین پر منتقل کرنے سے قاصر ہیں؛ جبکہ فائدہ ان کمپنیوں کو ہوا ہے جو قیمتیں طے کرنے کی طاقت (pricing power) رکھتی ہیں اور پہلے ہی اپنے منافع کے مارجنز (margins) میں اضافہ کر چکی ہیں۔
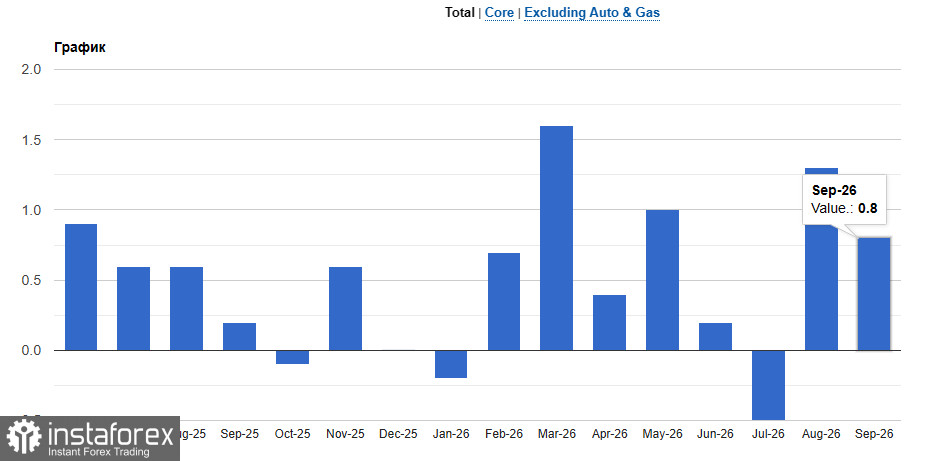
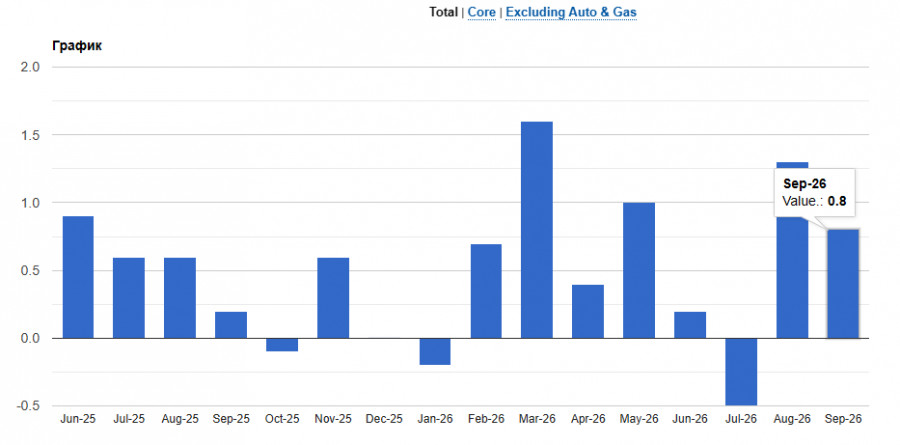
خوردہ فروخت نے لچکدار مانگ کی تصدیق کی۔ ہیڈ لائن خوردہ وصولیوں میں ستمبر میں 0.8% اضافہ ہوا (اتفاق رائے 0.3%)، حالانکہ اگست میں 1.3% تک نظر ثانی کی گئی تھی۔ صنعتی سروے نے ایک ملی جلی تصویر پیش کی: فلی فیڈ انڈیکس گر کر 20.9 پر آگیا (اتفاق رائے 26.5، 37.8 قبل)، جبکہ ایمپائر مینوفیکچرنگ انڈیکس 25.5 (اتفاق رائے 10.3، 7.6 قبل) پر آگیا۔ لیبر مارکیٹ مستحکم ہے: ابتدائی بے روزگاری کے دعوے 199k تھے (اتفاق رائے 200k، 198k پہلے)، جبکہ مسلسل دعوے 1,710k (بمقابلہ 1,714k) پر توقعات کے مطابق تھے۔ تجارتی انوینٹری کی سطحوں میں اگست میں 0.4% کا اضافہ ہوا جیسا کہ توقع کی گئی تھی، اس سے پہلے کے مہینے میں +0.9% کے بعد۔
فیڈ کے لیے اس کا کیا مطلب ہے سیدھا ہے۔ پروڈیوسر کی افراط زر عام طور پر وقفے کے ساتھ صارفین کی قیمتوں تک پہنچتی ہے، اس لیے PPI کی مضبوطی آنے والے مہینوں میں CPI کے مسلسل دباؤ کا مطلب ہے۔ توقع سے زیادہ گرم کور CPI کے ساتھ مل کر، ڈیٹا نے جان ولیمز کی تجویز کو کم کر دیا کہ اس سال ایک ہی اضافہ کافی ہو سکتا ہے۔ میری نظر میں، اب دسمبر کی شرح میں اضافے کا بہت زیادہ امکان نظر آتا ہے، اور بیتھ ہیمک اور اوستان گلسبی جیسے عہدیداروں کی جانب سے بزدلانہ ووٹ زیادہ وزن رکھتے ہیں۔ 27-28 اکتوبر کی میٹنگ شاید ایک وقفہ ہوگی، لیکن دسمبر کے لیے رہنمائی مضبوط ہونی چاہیے۔
تو ڈالر کی قیمت میں مزید تیزی کیوں نہیں آئی؟ کیونکہ مارکیٹ نے پہلے ہی ایک عجیب فیڈ میں قیمت لگا دی تھی، اور بانڈ مارکیٹوں پر محفوظ پناہ گاہوں کی مانگ کا غلبہ تھا جس نے AI سے متعلقہ ایکویٹی فروخت کے درمیان پیداوار کو نیچے دھکیل دیا۔ ایک ہی وقت میں، یورو، پاؤنڈ، اور ین کی اپنی حمایت تھی - خاص طور پر پاؤنڈ کے لیے برطانیہ کی مضبوط جی ڈی پی۔ اس طرح کے سخت نمبروں پر ڈالر کی ناکامی خود ایک اشارہ ہے: اس سے پتہ چلتا ہے کہ فیڈ کی مزید سختی کے لیے مارکیٹ کی توقعات زیادہ تر ختم ہو چکی ہیں۔
میرا نقطہ نظر: جب تک کہ نئے شواہد سامنے نہیں آتے کہ فیڈ موجودہ قیمت سے زیادہ جارحانہ ہو گا، ڈالر کی اونچ نیچ محدود رہے گی، اور ریلیاں بیچنے والوں کو راغب کریں گی۔ اگر ٹریژریز کی مانگ کی وجہ سے پیداوار میں کمی ہوتی رہتی ہے، تو میں یورو، برطانوی پاؤنڈ اور ین کے مقابلے میں ڈالر میں کچھ واپسی کی توقع کرتا ہوں۔ اگر افراطِ زر الٹا حیران کن رہتا ہے اور فیڈ مزید اضافے کی تصدیق کرتا ہے، تو ڈالر اس پہل کا دوبارہ دعویٰ کرے گا۔
یورو / یو ایس ڈی تکنیکی
خریداروں کو 1.1275 کے ٹیسٹ کو ہدف بنانے کے لیے 1.1241 پر دوبارہ دعوی کرنے کی ضرورت ہے۔ وہاں سے، 1.1310 تک دھکیلنا ممکن ہے، لیکن بڑے کھلاڑیوں کے تعاون کے بغیر ایسا کرنا مشکل ہوگا۔ منفی پہلو پر، میں 1.1193 کے قریب خریداروں کی بڑی دلچسپی کی توقع کرتا ہوں۔ اس علاقے میں خریداری کی سرگرمیاں کم ہونے کی صورت میں، 1.1156 کم تک گرنے کا انتظار کریں یا 1.1117 سے لمبی پوزیشنوں پر غور کریں۔
جی بی پی / یو ایس ڈی تکنیکی
سٹرلنگ خریداروں کو 1.3340 کو ہدف بنانے کے لیے 1.3310 کی مزاحمتی سطح کے قریب دوبارہ دعوی کرنا چاہیے۔ اس نشان سے اوپر کی بریک 1.3370 کا راستہ کھول دے گا۔ منفی پہلو پر، ریچھ 1.3275 پر کنٹرول حاصل کرنے کی کوشش کریں گے۔ اس سطح سے نیچے کا وقفہ بیلوں کو مارے گا اور ج بی پی / یو ایس ڈی کو 1.3230 اور پھر 1.3200 کی طرف دھکیل سکتا ہے۔